Domain gesamtbilanz.de kaufen?
Wir ziehen mit dem Projekt
gesamtbilanz.de um.
Sind Sie am Kauf der Domain
gesamtbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtbilanz.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Cholesterol
Top-Angebote
Produkte zum Begriff Cholesterol:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Cholesterol Binding and Cholesterol Transport Proteins: (Englisch, Hardcover, J. Robin Harris) (9789048186211)Springer Cholesterol Binding and Cholesterol Transport Proteins: (Englisch, Hardcover, J. Robin Harris) (9789048186211)213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wie können Finanzkennzahlen bei der Analyse der Unternehmensperformance helfen?
Finanzkennzahlen wie Umsatz, Gewinn und Liquidität geben einen Überblick über die finanzielle Gesundheit eines Unternehmens. Durch den Vergleich mit Branchenstandards oder Vorjahreswerten können Stärken und Schwächen identifiziert werden. Sie dienen als Grundlage für strategische Entscheidungen und ermöglichen Investoren eine Einschätzung des Risikos und Potenzials eines Unternehmens. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Cholesterol:
-
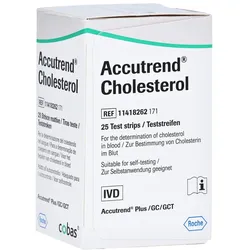
Accutrend Cholesterol 25 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d51,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Ähnliche Suchbegriffe für Cholesterol
-
Springer Cholesterol Binding and Cholesterol Transport Proteins: (Englisch, Hardcover, J. Robin Harris) (9789048186211)Springer Cholesterol Binding and Cholesterol Transport Proteins: (Englisch, Hardcover, J. Robin Harris) (9789048186211)213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzkennzahlen bei der Analyse der Unternehmensperformance helfen?
Finanzkennzahlen wie Umsatz, Gewinn und Liquidität geben einen Überblick über die finanzielle Gesundheit eines Unternehmens. Durch den Vergleich mit Branchenstandards oder Vorjahreswerten können Stärken und Schwächen identifiziert werden. Sie dienen als Grundlage für strategische Entscheidungen und ermöglichen Investoren eine Einschätzung des Risikos und Potenzials eines Unternehmens. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.