Domain gesamtbilanz.de kaufen?
Wir ziehen mit dem Projekt
gesamtbilanz.de um.
Sind Sie am Kauf der Domain
gesamtbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtbilanz.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Journalism
Top-Angebote
Produkte zum Begriff Journalism:
-
Deep JournalismDeep Journalism , Ist Deep Journalism die Antwort auf die Erosion der Qualitätsmedien? Sparrunden und Stellenabbau haben nahezu alle Medienhäuser erfasst, immer weniger Journalisten haben in kürzerer Zeit immer mehr Ausspielkanäle zu bestücken. Journalistische Generalisten kommen kaum unter die Oberfläche, und Algorithmen befeuern Zuspitzung und Emotionalität. Gibt es Möglichkeiten, dem entgegenzuwirken? Deep Journalism ist der Gegenpol: Redaktionelle Experten-Teams gehen in die Tiefe, die Sach- und Domänenkompetenz der Redaktionen wird mit Vertikalisierung und neuen Produkten (Rebundling) gestärkt. Im vorliegenden Buch wird gezeigt, in welchen Bereichen das inzwischen erprobte Konzept, zahlungsbereite, hochspezialisierte Zielgruppen und Entscheider mit verlässlich recherchierten Newslettern in ihrer jeweiligen Domäne zu versorgen und gleichzeitig einen Teil der Erkenntnisse mithilfe der breitstreuenden Medien in den öffentlichen Diskurs einzubringen, Erfolg versprechend ist. Die Herausgeber und zahlreiche Medienexperten sowie Journalisten steuern hierfür ihre Erkenntnisse und Erfahrungen bei. BEITRÄGE VON UND INTERVIEWS MIT ... ... Sigrun Albert, Thomas Baekdal, Axel Bojanowski, Alexandra Borchardt, Stefan Braun, Christopher Buschow, Wolfgang Büchner, Rainer Esser, Benjamin Fredrich, Alfons Frese, Gerd Gigerenzer, Christoph Hardt, Doris Helmberger-Fleckl, Carl Graf Hohenthal, Stefan Hunglinger, Christoph Keese, Berthold Kohler, Irina Lock, Henriette Löwisch, Lorenz Maroldt, Annette Milz, Serafin Reiber, Stefan Reker, Andrea Römmele, Katja Schupp, Antje Sirleschtov, Markus Spillmann, Gabor Steingart, Frank Überall, Anke Vehmaier und Kurt W. Zimmermann. , Headsets & Gegensprechanlagen > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20230601, Produktform: Kartoniert, Titel der Reihe: Schriften zur Rettung des öffentlichen Diskurses#5#, Redaktion: Turner, Sebastian~Russ-Mohl, Stephan, Seitenzahl/Blattzahl: 316, Keyword: Domänenkompetenz; Expertenwissen; Fachkompetenz; Journalismus; Journalismusforschung; Medienexperten; Rebundling; Redaktion, Fachschema: Journalismus - Journalist~Publizistik / Journalismus, Warengruppe: TB/Journalistik/Presse/Film/Funk/TV, Fachkategorie: Medienwissenschaft: Journalismus, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herbert von Halem Verlag, Verlag: Herbert von Halem Verlag, Verlag: Halem, Herbert von, Verlagsgesellschaft mbH & Co. KG, Länge: 189, Breite: 120, Höhe: 21, Gewicht: 304, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wie können Finanzkennzahlen bei der Analyse der Unternehmensperformance helfen?
Finanzkennzahlen wie Umsatz, Gewinn und Liquidität geben einen Überblick über die finanzielle Gesundheit eines Unternehmens. Durch den Vergleich mit Branchenstandards oder Vorjahreswerten können Stärken und Schwächen identifiziert werden. Sie dienen als Grundlage für strategische Entscheidungen und ermöglichen Investoren eine Einschätzung des Risikos und Potenzials eines Unternehmens. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Journalism:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deep JournalismDeep Journalism , Ist Deep Journalism die Antwort auf die Erosion der Qualitätsmedien? Sparrunden und Stellenabbau haben nahezu alle Medienhäuser erfasst, immer weniger Journalisten haben in kürzerer Zeit immer mehr Ausspielkanäle zu bestücken. Journalistische Generalisten kommen kaum unter die Oberfläche, und Algorithmen befeuern Zuspitzung und Emotionalität. Gibt es Möglichkeiten, dem entgegenzuwirken? Deep Journalism ist der Gegenpol: Redaktionelle Experten-Teams gehen in die Tiefe, die Sach- und Domänenkompetenz der Redaktionen wird mit Vertikalisierung und neuen Produkten (Rebundling) gestärkt. Im vorliegenden Buch wird gezeigt, in welchen Bereichen das inzwischen erprobte Konzept, zahlungsbereite, hochspezialisierte Zielgruppen und Entscheider mit verlässlich recherchierten Newslettern in ihrer jeweiligen Domäne zu versorgen und gleichzeitig einen Teil der Erkenntnisse mithilfe der breitstreuenden Medien in den öffentlichen Diskurs einzubringen, Erfolg versprechend ist. Die Herausgeber und zahlreiche Medienexperten sowie Journalisten steuern hierfür ihre Erkenntnisse und Erfahrungen bei. BEITRÄGE VON UND INTERVIEWS MIT ... ... Sigrun Albert, Thomas Baekdal, Axel Bojanowski, Alexandra Borchardt, Stefan Braun, Christopher Buschow, Wolfgang Büchner, Rainer Esser, Benjamin Fredrich, Alfons Frese, Gerd Gigerenzer, Christoph Hardt, Doris Helmberger-Fleckl, Carl Graf Hohenthal, Stefan Hunglinger, Christoph Keese, Berthold Kohler, Irina Lock, Henriette Löwisch, Lorenz Maroldt, Annette Milz, Serafin Reiber, Stefan Reker, Andrea Römmele, Katja Schupp, Antje Sirleschtov, Markus Spillmann, Gabor Steingart, Frank Überall, Anke Vehmaier und Kurt W. Zimmermann. , Headsets & Gegensprechanlagen > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20230601, Produktform: Kartoniert, Titel der Reihe: Schriften zur Rettung des öffentlichen Diskurses#5#, Redaktion: Turner, Sebastian~Russ-Mohl, Stephan, Seitenzahl/Blattzahl: 316, Keyword: Domänenkompetenz; Expertenwissen; Fachkompetenz; Journalismus; Journalismusforschung; Medienexperten; Rebundling; Redaktion, Fachschema: Journalismus - Journalist~Publizistik / Journalismus, Warengruppe: TB/Journalistik/Presse/Film/Funk/TV, Fachkategorie: Medienwissenschaft: Journalismus, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herbert von Halem Verlag, Verlag: Herbert von Halem Verlag, Verlag: Halem, Herbert von, Verlagsgesellschaft mbH & Co. KG, Länge: 189, Breite: 120, Höhe: 21, Gewicht: 304, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Ähnliche Suchbegriffe für Journalism
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
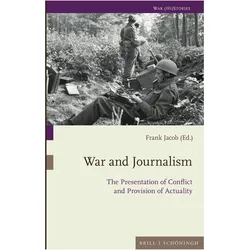
War and Journalism, Fachbücher von Frank JacobDas Buch "War and Journalism" von Frank Jacob untersucht die bedeutende Rolle von Journalist*innen im Kontext von Kriegen seit dem 19. Jahrhundert. Es beleuchtet, wie detaillierte Berichte und Bilder von der Front die Wahrnehmung von Konflikten in den privaten Haushalten weltweit prägten. Journalist*innen wurden nicht nur zu Vermittler*innen von Informationen, sondern auch zu politischen Akteur*innen, die die öffentliche Meinung beeinflussen konnten. Durch verschiedene Fallstudien wird aufgezeigt, wie eng Krieg und Journalismus miteinander verknüpft sind und welche Fragen zu Agency, Beschreibung, Wahrnehmung und Politik sich daraus ergeben. Die Beiträge der Autor*innen bieten einen tiefen Einblick in die Rolle der Medien in Zeiten von Krieg und Gewalt und deren Einfluss auf die Geschichtsschreibung.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzkennzahlen bei der Analyse der Unternehmensperformance helfen?
Finanzkennzahlen wie Umsatz, Gewinn und Liquidität geben einen Überblick über die finanzielle Gesundheit eines Unternehmens. Durch den Vergleich mit Branchenstandards oder Vorjahreswerten können Stärken und Schwächen identifiziert werden. Sie dienen als Grundlage für strategische Entscheidungen und ermöglichen Investoren eine Einschätzung des Risikos und Potenzials eines Unternehmens. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.